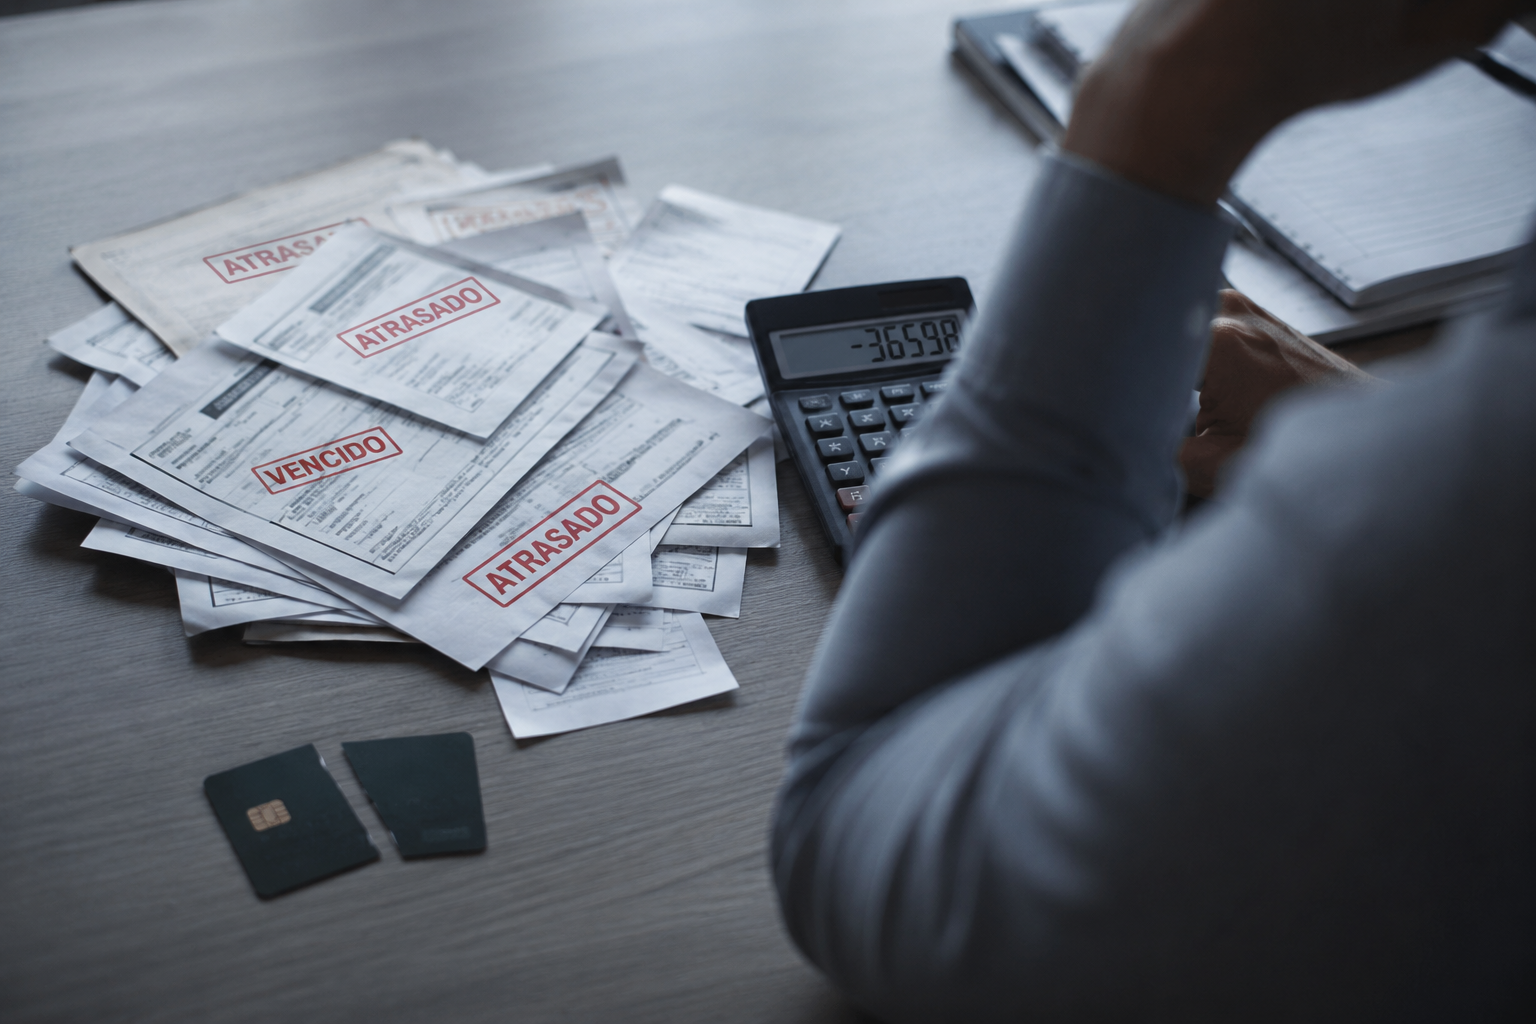
A perda de um parcelamento tributário pode colocar a empresa diante de uma situação financeira difícil.
Além da retomada da cobrança da dívida, o empresário que tenta realizar um reparcelamento convencional pode se deparar com a exigência de uma entrada elevada justamente quando o caixa da empresa já está comprometido.
No reparcelamento convencional, a primeira prestação pode corresponder a:
- 10% do valor consolidado, quando existe histórico de um parcelamento anterior rescindido;
- 20% do valor consolidado, quando existe histórico de mais de um parcelamento anterior rescindido.
Essas condições são informadas pela própria Procuradoria-Geral da Fazenda Nacional e também aparecem nas regras de reparcelamento da Receita Federal. Procuradoria-Geral da Fazenda Nacional
Em uma dívida de R$ 1 milhão, por exemplo, a entrada pode alcançar R$ 100 mil ou até R$ 200 mil.
Para muitas empresas, comprometer esse valor de uma só vez significa retirar recursos do capital de giro, atrasar pagamentos, interromper investimentos ou aumentar ainda mais a pressão sobre o negócio.
Mas o reparcelamento convencional não é necessariamente o único caminho
Quando os débitos estão inscritos em Dívida Ativa da União e atendem aos requisitos aplicáveis, pode ser possível avaliar uma transação tributária individual em vez de simplesmente aderir a um novo parcelamento convencional.
A transação tributária é uma modalidade diferente de negociação. Nela, as condições podem ser construídas considerando a realidade financeira da empresa, sua capacidade de pagamento e as características do passivo.
A Portaria PGFN nº 6.757/2022 permite que a proposta de Transação Individual Simplificada apresente:
- o valor pretendido para a entrada;
- o prazo para pagamento;
- o eventual escalonamento das prestações;
- o desconto solicitado, conforme a capacidade de pagamento;
- as garantias oferecidas;
- os documentos que comprovem a situação financeira apresentada.
Isso abre espaço para a construção de um plano de pagamento mais compatível com o caixa da empresa. A proposta, entretanto, precisa ser analisada e aceita pela PGFN. gov.br
É possível reduzir a entrada para 1%?
Dependendo da situação do passivo e da modalidade de negociação disponível, a Cruz & Silva pode estruturar uma proposta com entrada reduzida, inclusive buscando um percentual de 1% do valor negociado.
Isso representa uma diferença expressiva em relação ao reparcelamento convencional.
Considere uma dívida de R$ 1 milhão:
| Modelo de negociação | Entrada estimada |
|---|---|
| Reparcelamento com entrada de 10% | R$ 100.000 |
| Reparcelamento com entrada de 20% | R$ 200.000 |
| Proposta com entrada de 1% | R$ 10.000 |
A redução da entrada de 20% para 1%, nesse exemplo, preservaria R$ 190 mil no caixa da empresa no início da negociação.
Esse capital pode continuar sendo utilizado para sustentar a operação, pagar fornecedores, manter empregos e financiar o crescimento do negócio.
A entrada de 1% não é automática
É importante esclarecer que a Portaria não determina que toda empresa tenha direito a pagar apenas 1% de entrada.
A norma permite que o contribuinte apresente uma proposta de negociação, mas a aprovação das condições depende da análise da PGFN. Por isso, o pedido precisa ser acompanhado de documentação e de uma justificativa financeira consistente.
Também é necessário observar que a Portaria PGFN nº 6.757/2022 trata de débitos sob administração da PGFN, especialmente aqueles já inscritos em Dívida Ativa da União. Débitos que ainda permanecem sob administração da Receita Federal podem estar sujeitos a regras e modalidades diferentes.
Além disso, a Transação Individual Simplificada é destinada, segundo o serviço oficial atualmente disponibilizado, a contribuintes com débitos inscritos entre R$ 1 milhão e R$ 10 milhões. Outros valores e situações podem exigir modalidades diferentes de transação. Procuradoria-Geral da Fazenda Nacional
Uma negociação adequada pode preservar o caixa da empresa
Perder um parcelamento não significa que a única alternativa seja aceitar imediatamente uma entrada de 10% ou 20%.
Antes de realizar um novo acordo, é importante analisar:
- onde os débitos estão sendo administrados;
- o histórico dos parcelamentos anteriores;
- a capacidade de pagamento da empresa;
- a classificação dos débitos;
- as modalidades de transação disponíveis;
- a possibilidade de propor uma entrada reduzida;
- os descontos, prazos e garantias que podem integrar a negociação.
Uma estratégia bem estruturada pode reduzir o impacto inicial do acordo e tornar a regularização mais compatível com a realidade financeira da empresa.
Perdeu seu acordo ou parcelamento?
Antes de comprometer até 20% do valor da dívida em uma nova entrada, permita que a Cruz & Silva analise o seu passivo tributário.
Nossa equipe avalia o histórico da dívida, a capacidade financeira da empresa e as modalidades de negociação disponíveis para construir uma proposta que preserve o caixa e permita a retomada da regularidade fiscal.
Fale com um especialista e descubra se sua empresa pode negociar uma entrada reduzida.
As condições apresentadas dependem da natureza dos débitos, da modalidade aplicável, da capacidade de pagamento e da aprovação da proposta pela PGFN.